Quản trị dựa trên bằng chứng và nguyên tắc ra quyết định
Mục lục
- Khái niệm quản trị dựa trên bằng chứng
- Vì sao quản trị dựa trên bằng chứng quan trọng trong ra quyết định
- Các nguồn bằng chứng trong quản trị
- Nguyên tắc ra quyết định dựa trên bằng chứng
- Quy trình quản trị dựa trên bằng chứng
- Lợi ích và giới hạn của quản trị dựa trên bằng chứng
- Những hiểu lầm phổ biến về quản trị dựa trên bằng chứng
- Ý nghĩa thực tiễn của quản trị dựa trên bằng chứng
Quản trị dựa trên bằng chứng là phương pháp ra quyết định dựa trên dữ liệu, nghiên cứu, kinh nghiệm thực tiễn và các nguồn thông tin có độ tin cậy nhằm nâng cao chất lượng quản trị và giảm thiểu quyết định theo cảm tính
Quản trị dựa trên bằng chứng là cách tiếp cận trong đó nhà quản trị sử dụng các bằng chứng đáng tin cậy để phân tích vấn đề, đánh giá lựa chọn và đưa ra quyết định. Thay vì dựa chủ yếu vào trực giác, thói quen hoặc kinh nghiệm cá nhân, phương pháp này yêu cầu kết hợp dữ liệu, nghiên cứu, thực tiễn vận hành và bối cảnh cụ thể để tạo ra quyết định có cơ sở hơn.
Khái niệm quản trị dựa trên bằng chứng
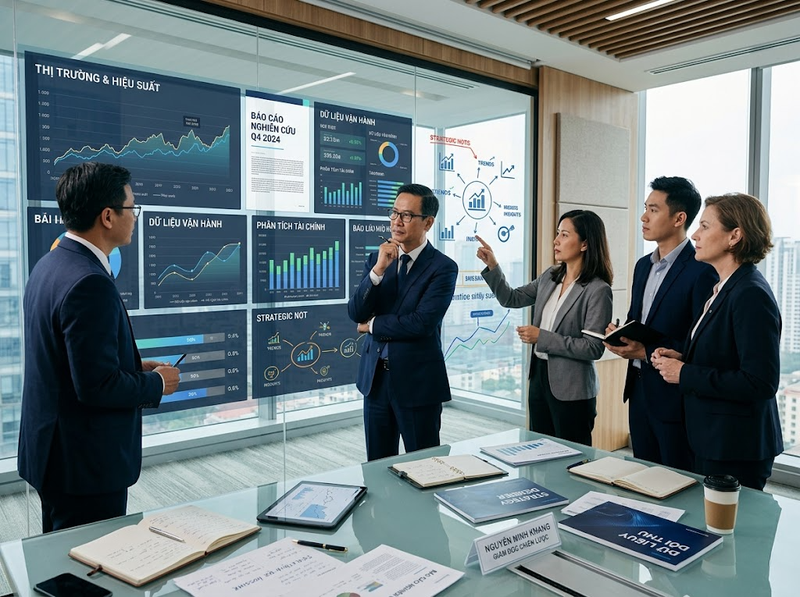
Quản trị dựa trên bằng chứng có thể hiểu là quá trình chuyển đổi thông tin đáng tin cậy thành hành động quản trị. Cốt lõi của phương pháp này không nằm ở việc thu thập càng nhiều dữ liệu càng tốt, mà nằm ở khả năng lựa chọn, đánh giá và sử dụng đúng bằng chứng cho đúng vấn đề.
Một quyết định quản trị dựa trên bằng chứng thường trả lời được các câu hỏi:
· Vấn đề thực sự cần giải quyết là gì
· Bằng chứng nào chứng minh nguyên nhân hoặc tác động của vấn đề
· Các lựa chọn có cơ sở nào để đánh giá
· Điều kiện nào có thể làm thay đổi kết luận
· Kết quả sau quyết định được đo lường như thế nào
Điểm khác biệt quan trọng là quản trị dựa trên bằng chứng xem quyết định như một quá trình phân tích có kiểm chứng thay vì một hành động dựa trên phán đoán chủ quan.
Vì sao quản trị dựa trên bằng chứng quan trọng trong ra quyết định
Trong môi trường quản trị hiện đại, các quyết định thường liên quan đến nhiều yếu tố phức tạp như con người, tài chính, công nghệ, thị trường và rủi ro vận hành. Nếu chỉ dựa vào kinh nghiệm cá nhân, nhà quản trị có thể gặp các hạn chế như:
· Bị ảnh hưởng bởi thiên kiến cá nhân
· Đánh giá sai nguyên nhân của vấn đề
· Ưu tiên giải pháp quen thuộc thay vì giải pháp hiệu quả
· Khó chứng minh cơ sở của quyết định
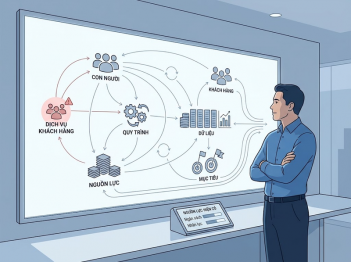
Quản trị dựa trên bằng chứng giúp cải thiện chất lượng quyết định bằng cách tạo ra mối liên hệ rõ ràng hơn giữa vấn đề, dữ liệu, phân tích và hành động.
Các nguồn bằng chứng trong quản trị
Bằng chứng trong quản trị không chỉ đến từ một loại dữ liệu duy nhất. Một quyết định đáng tin cậy thường cần sự kết hợp của nhiều nguồn.
Dữ liệu nội bộ của tổ chức
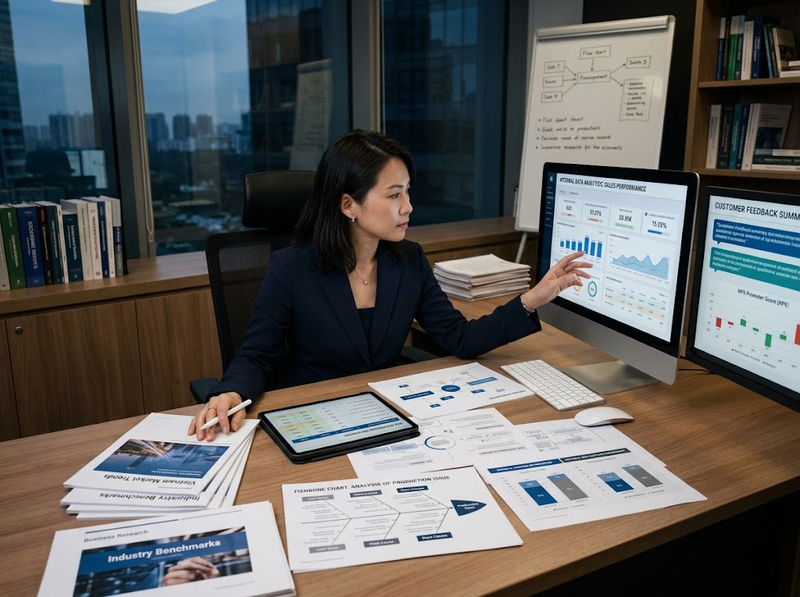
Đây là nguồn bằng chứng phản ánh tình trạng thực tế bên trong doanh nghiệp hoặc tổ chức, bao gồm:
· Chỉ số hiệu suất
· Báo cáo tài chính
· Dữ liệu vận hành
· Phản hồi khách hàng
· Kết quả đánh giá nhân sự
Nguồn dữ liệu này giúp nhà quản trị hiểu điều gì đang xảy ra trong hệ thống hiện tại.
Nghiên cứu và bằng chứng khoa học
Các nghiên cứu học thuật, báo cáo chuyên môn hoặc phân tích ngành giúp cung cấp nền tảng lý thuyết và bằng chứng khách quan về mối quan hệ giữa nguyên nhân và kết quả.
Kinh nghiệm chuyên môn
Kinh nghiệm của nhà quản trị, chuyên gia hoặc người vận hành thực tế có vai trò quan trọng trong việc diễn giải bằng chứng và xác định khả năng áp dụng trong bối cảnh cụ thể.
Bối cảnh và giá trị của tổ chức
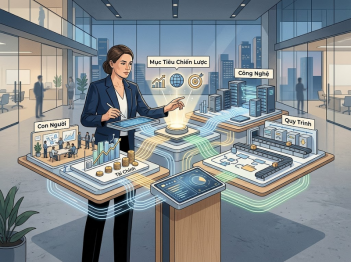
Cùng một bằng chứng có thể dẫn đến các quyết định khác nhau nếu được áp dụng trong những môi trường khác nhau. Vì vậy, quyết định cần xem xét mục tiêu, nguồn lực và giới hạn thực tế của tổ chức.
Nguyên tắc ra quyết định dựa trên bằng chứng
Xác định đúng vấn đề trước khi tìm giải pháp
Một quyết định tốt bắt đầu từ việc hiểu đúng vấn đề. Nếu xác định sai nguyên nhân, ngay cả giải pháp có vẻ hợp lý cũng có thể không tạo ra kết quả mong muốn.
Ví dụ, doanh số giảm có thể không xuất phát từ chất lượng sản phẩm mà từ thay đổi hành vi khách hàng, chiến lược giá hoặc kênh phân phối.
Phân biệt dữ liệu và bằng chứng
Không phải mọi dữ liệu đều là bằng chứng có giá trị. Một thông tin chỉ trở thành bằng chứng khi nó có khả năng hỗ trợ hoặc bác bỏ một nhận định cụ thể.
Quản trị dựa trên bằng chứng yêu cầu đánh giá:
· Nguồn dữ liệu có đáng tin cậy không
· Phương pháp thu thập có phù hợp không
· Dữ liệu có liên quan trực tiếp đến quyết định không
· Có yếu tố nào có thể làm sai lệch kết luận không
Kết hợp nhiều nguồn thông tin
Một quyết định chỉ dựa trên một nguồn thông tin thường có rủi ro thiếu góc nhìn. Việc kết hợp dữ liệu thực tế, nghiên cứu, kinh nghiệm chuyên môn và bối cảnh tổ chức giúp tạo ra đánh giá toàn diện hơn.
Đánh giá giới hạn của bằng chứng
Không có bằng chứng nào đúng trong mọi hoàn cảnh. Mỗi kết luận cần được xem xét cùng với:
· Điều kiện áp dụng
· Phạm vi ảnh hưởng
· Ngoại lệ có thể xảy ra
· Rủi ro khi triển khai
Đây là yếu tố giúp tránh việc áp dụng máy móc một kết quả nghiên cứu hoặc một mô hình quản trị.
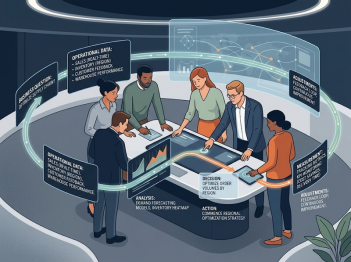
Quy trình quản trị dựa trên bằng chứng
Một quy trình quản trị dựa trên bằng chứng thường gồm các bước chính:
Xác định câu hỏi quản trị
Nhà quản trị cần xác định rõ quyết định nào cần được đưa ra và thông tin nào thực sự cần thiết.
Thu thập bằng chứng phù hợp
Bằng chứng cần được lựa chọn dựa trên mức độ liên quan, độ tin cậy và khả năng hỗ trợ quyết định.
Phân tích và đánh giá bằng chứng
Giai đoạn này tập trung vào việc hiểu ý nghĩa của dữ liệu, so sánh các lựa chọn và xác định tác động tiềm năng.
Ra quyết định và triển khai
Quyết định được lựa chọn dựa trên sự cân bằng giữa bằng chứng, mục tiêu tổ chức và điều kiện thực tế.
Đo lường và cải tiến
Sau khi triển khai, kết quả cần được theo dõi để xác định quyết định có đạt mục tiêu hay cần điều chỉnh.
Lợi ích và giới hạn của quản trị dựa trên bằng chứng
Lợi ích
Quản trị dựa trên bằng chứng mang lại nhiều giá trị:
· Tăng tính minh bạch trong quyết định
· Giảm phụ thuộc vào cảm tính cá nhân
· Cải thiện khả năng dự báo và đánh giá rủi ro
· Tạo cơ sở để học hỏi và cải tiến liên tục
· Nâng cao khả năng giải thích và bảo vệ quyết định
Giới hạn
Phương pháp này không có nghĩa là mọi quyết định đều có thể được xác định hoàn toàn bằng dữ liệu. Một số yếu tố như văn hóa tổ chức, đạo đức, con người hoặc biến động môi trường vẫn cần sự đánh giá của nhà quản trị.
Ngoài ra, dữ liệu không chính xác hoặc bằng chứng được lựa chọn sai có thể dẫn đến quyết định kém hiệu quả.
Những hiểu lầm phổ biến về quản trị dựa trên bằng chứng
Một hiểu lầm thường gặp là quản trị dựa trên bằng chứng đồng nghĩa với việc chỉ sử dụng số liệu. Trên thực tế, phương pháp này yêu cầu kết hợp giữa dữ liệu định lượng, nghiên cứu, kinh nghiệm chuyên môn và sự hiểu biết về bối cảnh.
Một hiểu lầm khác là bằng chứng luôn đưa ra một câu trả lời duy nhất. Thực tế, bằng chứng thường giúp nhà quản trị đánh giá các lựa chọn tốt hơn thay vì loại bỏ hoàn toàn yếu tố phán đoán.
Ý nghĩa thực tiễn của quản trị dựa trên bằng chứng
Trong tổ chức hiện đại, năng lực quản trị không chỉ nằm ở việc đưa ra quyết định nhanh mà còn ở khả năng đưa ra quyết định có căn cứ. Quản trị dựa trên bằng chứng giúp xây dựng một văn hóa trong đó các quyết định quan trọng được hình thành từ phân tích, kiểm chứng và học hỏi liên tục.
Phương pháp này đặc biệt hữu ích trong các lĩnh vực có mức độ phức tạp cao, nơi sai lầm trong quyết định có thể gây ảnh hưởng lớn đến nguồn lực, con người và kết quả dài hạn.
Quản trị dựa trên bằng chứng là nền tảng giúp tổ chức chuyển từ quản trị dựa trên cảm nhận sang quản trị dựa trên hiểu biết có kiểm chứng. Khi được áp dụng đúng cách, phương pháp này không thay thế kinh nghiệm quản trị mà kết hợp kinh nghiệm với dữ liệu và nghiên cứu để tạo ra các quyết định đáng tin cậy hơn.
Hỏi đáp về quản trị dựa trên bằng chứng
Quản trị dựa trên bằng chứng khác gì với quản trị truyền thống?
Quản trị truyền thống có thể phụ thuộc nhiều vào kinh nghiệm, thói quen hoặc quyền hạn của người ra quyết định. Quản trị dựa trên bằng chứng bổ sung thêm quá trình phân tích và kiểm chứng thông tin trước khi hành động.
Bằng chứng trong quản trị có phải luôn là dữ liệu số không?
Không. Bằng chứng có thể bao gồm dữ liệu định lượng, nghiên cứu khoa học, kinh nghiệm chuyên môn, phản hồi thực tế và các nguồn thông tin đáng tin cậy khác.
Quản trị dựa trên bằng chứng có loại bỏ vai trò của nhà quản trị không?
Không. Nhà quản trị vẫn giữ vai trò quan trọng trong việc diễn giải bằng chứng, cân nhắc bối cảnh và lựa chọn hành động phù hợp.

GỬI Ý KIẾN BÌNH LUẬN