Phạm vi kiểm soát trong quản trị và cách xác định
Mục lục
- Phạm vi kiểm soát là gì và vai trò trong cơ cấu tổ chức
- Các yếu tố quyết định phạm vi kiểm soát phù hợp
- Phạm vi kiểm soát rộng và hẹp ảnh hưởng thế nào đến tổ chức
- Cách xác định phạm vi kiểm soát trong quản trị
- Mối quan hệ giữa phạm vi kiểm soát và hiệu quả quản trị
- Những sai lầm phổ biến khi thiết kế phạm vi kiểm soát
- Ý nghĩa thực tiễn của phạm vi kiểm soát trong thiết kế tổ chức
Phạm vi kiểm soát là yếu tố quan trọng trong thiết kế cơ cấu tổ chức, quyết định số lượng nhân sự mà một nhà quản trị có thể giám sát hiệu quả và ảnh hưởng trực tiếp đến tốc độ phối hợp, chi phí quản lý và chất lượng ra quyết định
Phạm vi kiểm soát trong quản trị là số lượng nhân viên hoặc đơn vị trực thuộc mà một nhà quản lý có thể giám sát, hướng dẫn và điều phối một cách hiệu quả. Khái niệm này trả lời câu hỏi: một cấp quản lý nên trực tiếp phụ trách bao nhiêu cấp dưới để vẫn duy trì được khả năng kiểm soát, hỗ trợ và ra quyết định phù hợp.

Trong thiết kế tổ chức, phạm vi kiểm soát không chỉ là vấn đề về số lượng nhân sự. Đây là yếu tố cấu trúc ảnh hưởng đến số tầng quản lý, mức độ phân quyền, tốc độ truyền đạt thông tin và khả năng vận hành của toàn bộ tổ chức.
Phạm vi kiểm soát phù hợp giúp tổ chức cân bằng giữa hai mục tiêu:
· Duy trì sự giám sát cần thiết
· Giảm sự phức tạp và chi phí quản lý không cần thiết
Ngược lại, phạm vi kiểm soát quá rộng hoặc quá hẹp đều có thể làm giảm hiệu quả quản trị.
Phạm vi kiểm soát là gì và vai trò trong cơ cấu tổ chức
Phạm vi kiểm soát thể hiện mối quan hệ giữa nhà quản trị và các đối tượng trực thuộc trong hệ thống phân cấp tổ chức.
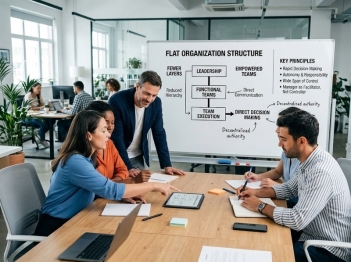
Nếu một quản lý trực tiếp giám sát nhiều nhân viên, tổ chức có phạm vi kiểm soát rộng. Khi đó, số lượng cấp quản lý trung gian thường giảm xuống, cơ cấu tổ chức trở nên phẳng hơn.
Nếu một quản lý chỉ phụ trách một số ít nhân viên, tổ chức có phạm vi kiểm soát hẹp. Cơ cấu lúc này thường có nhiều tầng quản lý hơn để duy trì sự điều phối.
Cơ chế này ảnh hưởng trực tiếp đến:
· Cách phân bổ quyền hạn
· Số lượng cấp quản lý
· Luồng giao tiếp trong tổ chức
· Tốc độ xử lý thông tin
· Khả năng phản ứng trước thay đổi
Ví dụ, một đội ngũ chuyên môn cao với công việc tiêu chuẩn hóa có thể vận hành với phạm vi kiểm soát rộng hơn vì nhân viên ít cần hướng dẫn thường xuyên. Ngược lại, nhóm thực hiện công việc phức tạp hoặc thiếu kinh nghiệm thường cần phạm vi kiểm soát hẹp hơn để nhận được nhiều hỗ trợ từ cấp quản lý.
Các yếu tố quyết định phạm vi kiểm soát phù hợp
Không có một con số cố định áp dụng cho mọi tổ chức. Phạm vi kiểm soát phụ thuộc vào đặc điểm công việc, năng lực quản lý và mức độ phức tạp của môi trường vận hành.
Mức độ phức tạp của công việc
Công việc càng phức tạp, không ổn định hoặc cần nhiều quyết định chuyên môn thì nhà quản lý càng cần dành nhiều thời gian hỗ trợ cấp dưới.
Khi đó, phạm vi kiểm soát thường nên thu hẹp để đảm bảo chất lượng giám sát.
Ngược lại, các công việc lặp lại, có quy trình rõ ràng và ít biến động cho phép một quản lý phụ trách nhiều nhân viên hơn.
Năng lực của nhân viên và nhà quản lý
Trình độ của đội ngũ ảnh hưởng trực tiếp đến nhu cầu giám sát.
Nhân viên có kinh nghiệm, khả năng tự chủ cao sẽ cần ít sự can thiệp thường xuyên. Điều này cho phép mở rộng phạm vi kiểm soát.
Ngược lại, đội ngũ mới, thiếu kỹ năng hoặc cần đào tạo liên tục sẽ làm tăng khối lượng công việc của nhà quản lý.
Mức độ chuẩn hóa trong tổ chức
Các tổ chức có quy trình, tiêu chuẩn vận hành và hệ thống báo cáo rõ ràng thường có khả năng mở rộng phạm vi kiểm soát.
Khi các hoạt động được chuẩn hóa, nhà quản lý không cần theo dõi từng quyết định nhỏ mà có thể tập trung vào kết quả và các vấn đề quan trọng.
Công nghệ hỗ trợ quản lý
Hệ thống quản trị thông tin, công cụ theo dõi hiệu suất và nền tảng cộng tác giúp giảm gánh nặng kiểm soát thủ công.
Công nghệ có thể cho phép nhà quản lý giám sát nhiều đối tượng hơn mà vẫn duy trì khả năng nắm bắt tình hình.
Phạm vi kiểm soát rộng và hẹp ảnh hưởng thế nào đến tổ chức
Phạm vi kiểm soát là một biến số quan trọng khi lựa chọn mô hình cơ cấu tổ chức.
Phạm vi kiểm soát rộng
Phạm vi kiểm soát rộng có nghĩa một nhà quản lý trực tiếp phụ trách nhiều nhân viên hơn.
Ưu điểm:
· Giảm số lượng cấp quản lý
· Giảm chi phí quản trị
· Tăng tốc độ truyền đạt thông tin
· Khuyến khích nhân viên tự chủ hơn
Hạn chế:
· Nhà quản lý có thể quá tải
· Ít thời gian hỗ trợ từng nhân viên
· Khó xử lý các vấn đề phức tạp
· Nguy cơ giảm chất lượng giám sát
Phạm vi rộng phù hợp hơn với các tổ chức có đội ngũ giàu kinh nghiệm, công việc ổn định và hệ thống vận hành tốt.
Phạm vi kiểm soát hẹp
Phạm vi kiểm soát hẹp có nghĩa một nhà quản lý chỉ phụ trách một số lượng nhỏ nhân viên.
Ưu điểm:
· Tăng mức độ hỗ trợ trực tiếp
· Dễ theo dõi hiệu suất cá nhân
· Phù hợp với công việc phức tạp
· Hỗ trợ đào tạo và phát triển nhân sự
Hạn chế:
· Tăng số lượng cấp quản lý
· Làm cơ cấu tổ chức trở nên cồng kềnh
· Tăng chi phí quản trị
· Có thể làm chậm quá trình ra quyết định
Phạm vi hẹp thường phù hợp trong môi trường cần kiểm soát chặt chẽ hoặc có mức độ chuyên môn cao.
Cách xác định phạm vi kiểm soát trong quản trị
Xác định phạm vi kiểm soát cần dựa trên sự cân bằng giữa khả năng quản lý và nhu cầu vận hành thực tế.
Một số yếu tố cần đánh giá gồm:
· Số lượng nhân viên trực thuộc
· Mức độ phức tạp của nhiệm vụ
· Tần suất cần hỗ trợ hoặc giám sát
· Trình độ và tính độc lập của nhân viên
· Khả năng giao tiếp của nhà quản lý
· Mức độ ứng dụng công nghệ
· Cấu trúc phân quyền trong tổ chức
Quy trình xác định thường gồm:
1. Đánh giá đặc điểm công việc và mức độ phụ thuộc giữa các vị trí
2. Xác định mức độ giám sát cần thiết
3. Đánh giá năng lực của quản lý và nhân viên
4. Xem xét công cụ hỗ trợ quản trị hiện có
5. Điều chỉnh phạm vi kiểm soát để đạt hiệu quả vận hành tối ưu
Mục tiêu không phải là mở rộng hoặc thu hẹp phạm vi kiểm soát một cách máy móc, mà là tìm điểm cân bằng giữa khả năng kiểm soát và tính linh hoạt của tổ chức.
Mối quan hệ giữa phạm vi kiểm soát và hiệu quả quản trị
Phạm vi kiểm soát tác động đến hiệu quả quản trị thông qua ba cơ chế chính.
Thứ nhất, nó ảnh hưởng đến tốc độ truyền thông tin. Cơ cấu có ít tầng quản lý thường giúp thông tin di chuyển nhanh hơn, giảm nguy cơ sai lệch trong quá trình truyền đạt.
Thứ hai, nó ảnh hưởng đến chất lượng giám sát. Phạm vi quá rộng có thể khiến nhà quản lý không đủ thời gian hỗ trợ nhân viên, trong khi phạm vi quá hẹp có thể tạo ra sự kiểm soát dư thừa.
Thứ ba, nó ảnh hưởng đến khả năng phát triển tổ chức. Một phạm vi kiểm soát hợp lý giúp nhà quản lý tập trung vào các hoạt động có giá trị cao như phát triển nhân sự, cải tiến quy trình và xây dựng chiến lược.
Vì vậy, phạm vi kiểm soát không nên được xem là một chỉ số độc lập mà cần được thiết kế cùng với cơ cấu tổ chức, năng lực nhân sự và mục tiêu vận hành.
Những sai lầm phổ biến khi thiết kế phạm vi kiểm soát
Một số tổ chức có thể gặp phải các vấn đề khi áp dụng phạm vi kiểm soát không phù hợp.
Sai lầm thứ nhất là áp dụng một tỷ lệ cố định cho mọi bộ phận. Các phòng ban có tính chất công việc khác nhau thường cần phạm vi kiểm soát khác nhau.
Sai lầm thứ hai là chỉ tập trung vào việc giảm số lượng quản lý để tiết kiệm chi phí. Việc mở rộng phạm vi kiểm soát quá mức có thể làm giảm chất lượng điều hành.
Sai lầm thứ ba là bỏ qua yếu tố con người. Cùng một số lượng nhân viên nhưng mức độ hiệu quả quản lý có thể khác nhau tùy thuộc vào kỹ năng của nhà quản lý và khả năng tự chủ của nhân viên.
Ý nghĩa thực tiễn của phạm vi kiểm soát trong thiết kế tổ chức
Phạm vi kiểm soát giúp nhà quản trị đưa ra quyết định về cách xây dựng cơ cấu tổ chức phù hợp.
Một tổ chức hiệu quả không nhất thiết có phạm vi kiểm soát rộng nhất hoặc hẹp nhất. Điều quan trọng là phạm vi đó phải phù hợp với:
· Mục tiêu chiến lược
· Đặc điểm công việc
· Năng lực nhân sự
· Hệ thống quản trị
· Mức độ thay đổi của môi trường kinh doanh
Khi được thiết kế đúng, phạm vi kiểm soát giúp tổ chức vận hành linh hoạt hơn, giảm sự chồng chéo quản lý và nâng cao hiệu quả phối hợp giữa các bộ phận.
Phạm vi kiểm soát là một nguyên tắc quan trọng trong quản trị tổ chức vì nó quyết định cách quyền hạn, trách nhiệm và thông tin được phân bổ trong hệ thống. Việc xác định phạm vi kiểm soát phù hợp giúp doanh nghiệp đạt được sự cân bằng giữa kiểm soát hiệu quả và khả năng trao quyền cho nhân viên.
Một cơ cấu tổ chức tối ưu không nằm ở việc có nhiều hay ít cấp quản lý, mà nằm ở việc thiết kế mối quan hệ quản lý phù hợp với bản chất công việc và năng lực vận hành của tổ chức.
Hỏi đáp về Phạm vi kiểm soát
Phạm vi kiểm soát trong quản trị là gì?
Phạm vi kiểm soát là số lượng nhân viên hoặc đơn vị mà một nhà quản lý có thể trực tiếp giám sát và điều phối một cách hiệu quả.
Phạm vi kiểm soát rộng có luôn tốt hơn không?
Không. Phạm vi kiểm soát rộng có thể giúp giảm chi phí quản lý nhưng có thể làm giảm khả năng hỗ trợ và giám sát nếu công việc quá phức tạp.
Những yếu tố nào ảnh hưởng đến phạm vi kiểm soát?
Các yếu tố chính gồm độ phức tạp của công việc, năng lực nhân viên, kỹ năng quản lý, mức độ chuẩn hóa quy trình và công nghệ hỗ trợ.
Vì sao phạm vi kiểm soát ảnh hưởng đến cơ cấu tổ chức?
Vì nó quyết định số lượng cấp quản lý, mức độ phân quyền và cách thức thông tin được truyền đạt trong tổ chức.

GỬI Ý KIẾN BÌNH LUẬN